
El Secreto Más Grande de la Economía

El Impuesto Secreto.
Esto jamás estará en un Curriculum de Estudio, ni siquiera para los estudiantes de Economia. ¿Estás preparado para levantar el velo? Una vez que sepas esto, tus ideas van a cambiar por completo.
La Creación del Secreto Económico más grande de la Historia.
El Espejo Europeo (1694, Waterloo y la Máquina de Deuda)
El modelo que los banqueros impusieron en los Estados Unidos por Hamilton y luego por banqueros, no fue un invento nuevo; era una copia exacta de una maquinaria de dominación financiera perfeccionada en Europa siglos atrás. Para entender la trampa global de la deuda impagable, debemos cruzar el Atlántico y regresar al origen del fraude moderno.
La Génesis: William Paterson y el Banco de Inglaterra (1694)
A principios de la década de 1690, el rey Guillermo III de Inglaterra se encontraba en una situación desesperada: su guerra contra la Francia de Luis XIV estaba drenando las arcas reales y nadie quería prestarle más dinero.
En 1691, un financiero escocés llamado William Paterson concibió una propuesta revolucionaria y audaz: propuso que un sindicato de comerciantes privados prestara £1.2 millones de libras en oro al rey. A cambio, el gobierno no solo les pagaría un interés garantizado del 8% anual, sino que les otorgaría un estatuto real exclusivo para fundar el Banco de Inglaterra en 1694.
El verdadero truco detrás del plan de Paterson fue la concesión del derecho de emitir billetes de banco de papel (pagarés) por un valor muy superior al oro físico que poseían en sus bóvedas. Nació así la banca de reserva fraccionaria institucionalizada. El gobierno británico obtuvo su dinero para la guerra, pero a un costo terrible: el nacimiento de la primera deuda pública permanente e impagable. Desde ese día, el dinero de Inglaterra dejó de ser riqueza real y pasó a ser un pagaré de deuda respaldado por los impuestos futuros cobrados a los ciudadanos.
Vamos a desglosar esto porque es indispensable entenderlo para comprender lo que viene luego. En pocas palabras, este es el sistema como se crea dinero a nivel mundial, a través de deuda.
Este es el motor secreto del sistema financiero moderno. Para entender cómo funciona la banca de reserva fraccionaria institucionalizada y cómo genera una deuda pública permanente e impagable, debemos desglosarlo en un proceso paso a paso, utilizando el ejemplo histórico del Banco de Inglaterra en 1694.

Aquí tienes la radiografía exacta del fraude legalizado:
1. El Depósito Inicial (La Ilusión del Respaldo)
El Oro Real: Un grupo de banqueros privados (el sindicato de William Paterson) reúne 1.2 millones de libras en oro físico
El Trato con el Rey: Le entregan todo ese oro físico al rey Guillermo III para que financie su guerra contra Francia
El Privilegio Real: A cambio de ese préstamo, el rey les firma un estatuto real que les permite llamarse el "Banco de Inglaterra" y les otorga el derecho exclusivo de emitir billetes de papel que representan ese dinero. (Billetes)
2. La Multiplicación del Dinero (Reserva Fraccionaria)
Aquí es donde ocurre la magia contable. Si el banco solo pudiera prestar el oro que tiene, el negocio sería limitado. Pero el estatuto les permite emitir billetes de papel (pagarés).
El público y los comerciantes confían en el banco, por lo que aceptan los billetes de papel en lugar de exigir el oro físico.
Los banqueros descubren una ley matemática: en condiciones normales, solo el 10% de la gente acude al mismo tiempo a retirar su oro físico.
El Engaño Contable: El banco decide mantener en su bóveda una "fracción" (por ejemplo, el 10%) como reserva, y emite billetes por el 90% restante... pero lo hace varias veces. Si tienen 1.2 millones en oro, imprimen y prestan billetes por valor de 12 millones de libras. Han creado 10.8 millones de libras de la nada, cobrando intereses sobre dinero ficticio.
3. La Creación de la Deuda Impagable (La Trampa Matemática)
El mecanismo diseñado con el gobierno británico creó un bucle cerrado del cual es matemáticamente imposible escapar:
[El Gobierno necesita dinero para la guerra]
       │
       ▼
[El Banco Central imprime billetes DE LA NADA]
       │
       ▼
[El Banco se los presta al Gobierno CON INTERESES]
       │
       ▼
[El Gobierno debe pagar el Capital + el Interés]
El Defecto de Fábrica: El Banco Central crea el capital (los billetes impresos), pero nunca crea el dinero para pagar los intereses.
La Consecuencia: Si el banco emite £100 y exige que le devuelvan £108 debido al 8% de interés, esas £8 adicionales no existen en la economía. La única forma que tiene el gobierno de pagar esos £8 es pedirle un nuevo préstamo al banco el año siguiente.
El Resultado: La deuda pública se vuelve permanente e impagable por diseño. Cada nuevo préstamo para pagar los intereses del préstamo anterior aumenta la deuda total.
4. ¿Quién Paga el Fraude?
Para respaldar esta deuda perpetua, el gobierno británico introduce un mecanismo de recaudación coactiva: los impuestos sobre la población. El ciudadano común trabaja para pagar impuestos que el gobierno utiliza casi en su totalidad para pagar los intereses de la deuda a los banqueros privados, mientras el valor de sus billetes de papel disminuye constantemente debido a la inflación (el impuesto secreto).
El Imperio de las Sombras: Los Rothschild y las Guerras Napoleónicas
A medida que el siglo XVIII avanzaba, el modelo de banco central privado y deuda gubernamental demostró ser el negocio más lucrativo del mundo, especialmente durante los tiempos de guerra. Nadie entendió esto mejor que la dinastía Rothschild. Fundada en Fráncfort por Mayer Amschel Rothschild, la familia distribuyó a sus cinco hijos en las principales capitales financieras de Europa: Fráncfort, Viena, París, Nápoles y Londres.
Cuando Napoleón Bonaparte marchó a través de Europa, desafiando el orden monárquico y los intereses financieros establecidos, los Rothschild vieron la oportunidad definitiva. Liderados desde Londres por Nathan Mayer Rothschild, la firma utilizó una red clandestina de mensajeros y barcos rápidos para contrabandear oro a través de las líneas enemigas, financiando directamente los ejércitos del Duque de Wellington contra Napoleón.
El Clímax en Waterloo (1815)
El 18 de junio de 1815, en los campos de Waterloo, se decidió el destino de Europa. Gracias a su impecable red de espionaje y palomas mensajeras, Nathan Rothschild recibió la noticia de la derrota de Napoleón en Londres casi un día antes de que el propio mensajero oficial del gobierno británico llegara a la capital.
Aunque la mitología popular posterior (con frecuencia tergiversada y exagerada) afirmaba que Nathan fingió una derrota británica para desplomar la bolsa y comprar todo a precio de saldo, los registros financieros demuestran una realidad histórica más fría y poderosa: al poseer información privilegiada, los Rothschild compraron agresivamente bonos del gobierno británico (consols) justo antes de que el mercado se disparara con la noticia oficial de la victoria. Esta colosal jugada duplicó su fortuna de la noche a la mañana, consolidando su control absoluto sobre el mercado de deuda de la potencia más grande del mundo.
La Trampa Maestra: La Deuda Inpágable
Las guerras napoleónicas dejaron a las naciones europeas sumidas en deudas astronómicas que jamás podrían pagar en oro. Los Rothschild y la élite bancaria internacional se convirtieron en los acreedores de imperios enteros.
A partir de este punto, el dinero del mundo quedó atado a un ciclo perverso: los bancos centrales financiaban ambos lados de las guerras mediante la creación de dinero de la nada; los gobiernos, desesperados por ganar, aceptaban deudas masivas; y los ciudadanos quedaban atrapados pagando los intereses de esa deuda mediante la inflación y los impuestos de por vida. El sistema perfeccionado en Europa entre 1694 y 1815 fue el modelo exacto que, un siglo después, los herederos de Wall Street replicarían en Jekyll Island para exportar la máquina de deuda definitiva a todo el planeta
Acto I: La Semilla de la Discordia (Hamilton vs. Jefferson)
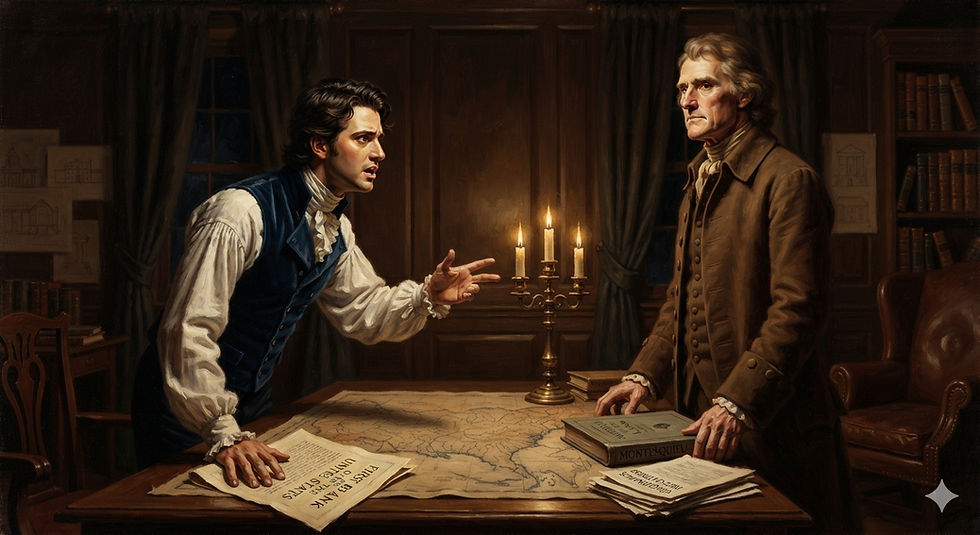
1791.
En las calles empedradas de Filadelfia, el eco de la Guerra de Independencia aún resuena, pero una nueva batalla, mucho más silenciosa y peligrosa, se está librando en las penumbras de los despachos gubernamentales. La tinta de la Constitución está fresca, pero el alma de la nueva nación ya se encuentra en disputa. Dos mentes brillantes, dos visiones irreconciliables, están a punto de chocar.
Alexander Hamilton, el joven y ambicioso Secretario del Tesoro, contempla el caos financiero de la posguerra con una frialdad matemática. Ve estados ahogados en deudas, una moneda sin valor y una economía al borde del colapso. Para él, la solución es clara, un motor centralizado que ponga orden al caos: el Primer Banco de los Estados Unidos. Hamilton sabe que quien controla el crédito, controla el futuro, y logra convencer al presidente George Washington de que, sin esta institución, la república nacerá muerta.
Pero al otro lado del gabinete, Thomas Jefferson lo observa con una sospecha que raya en el terror. Jefferson no ve un motor de progreso; ve un caballo de Troya. Para él, un banco central es un monstruo diseñado para enriquecer a las élites a expensas de los ciudadanos comunes, una maquinaria capaz de emitir papel moneda de la nada y amarrar al pueblo a una soga de deuda perpetua. Es en este momento cuando Jefferson pronuncia su advertencia más escalofriante, una frase que resuena como una profecía para los siglos venideros: «Las instituciones bancarias son más peligrosas para nuestras libertades que los ejércitos armados».
La ley finalmente se aprueba y el banco abre sus puertas, pero la mecha ha sido encendida. Hamilton cree haber salvado la economía; Jefferson sabe que se ha entregado las llaves del reino a las sombras. El péndulo de la historia comienza a oscilar en una guerra invisible por el control del dinero, una guerra que, un siglo después, encontraría su trampa definitiva.
El Destino de los Presidentes y el Fin del Banco de Hamilton
La muerte del Primer Banco de los Estados Unidos no ocurrió en un despacho, sino en una guerra política implacable. Para entender el vacío financiero que encontró Abraham Lincoln, es necesario ver cómo la idea original de Alexander Hamilton se desmoronó por completo.
El Primer Banco de Hamilton perdió su licencia en 1811 por el voto en contra de los jeffersonianos. Cinco años después, tras el caos de la Guerra de 1812, nació el Segundo Banco de los Estados Unidos. Sin embargo, su destino estaba sellado. En la década de 1830, el presidente Andrew Jackson declaró una guerra personal contra la institución, llamándola "un nido de víboras" que enriquecía a las élites a costa del pueblo. Jackson vetó la renovación de su licencia y retiró los fondos federales.
El banco de Hamilton desapareció, abriendo paso a la era de la "Banca Libre": un periodo supuestamente caótico donde cientos de bancos privados emitían sus propios billetes sin control centralizado, dejando al país financieramente fracturado, pero, realmente fue asi?
El Gran Mito de la Banca Libre y el Despertar Industrial
La narrativa oficial de los libros de texto ha construido una fábula perfecta para convencernos de que el control centralizado del dinero es el único camino hacia el orden. Nos han enseñado que el periodo entre 1837 y 1863 en los Estados Unidos, conocido como la era de la Banca Libre, fue una época de caos absoluto: un salvaje oeste financiero plagado de estafadores, bancos fantasma —los llamados Wildcat Banks o "Bancos Gato Montés"— y billetes de papel que de la noche a la mañana perdían todo su valor porque sus emisores desaparecían en los bosques.
Sin embargo, cuando se confronta la propaganda institucional con los registros históricos y los datos de las cámaras de comercio de la época, el mito se desmorona por completo. La realidad es radicalmente opuesta: este periodo de competencia bancaria descentralizada y sin banco central coincidió, de manera exacta, con el mayor estallido de innovación, industrialización y expansión económica que el continente americano hubiera visto jamás.
El Engaño de la Inestabilidad
El mito asegura que la libertad financiera generaba quiebras masivas por corrupción intrínseca del mercado. Pero los datos históricos demuestran que las pérdidas reales sufridas por los ciudadanos que tenían billetes de bancos libres fueron marginales. En la gran mayoría de los estados, el sistema funcionó bajo estrictas y transparentes reglas de mercado.
Cuando un banco libre quebraba, la causa principal no era la falta de un banco central, sino una imposición regulatoria del propio Estado. Para poder operar y emitir billetes físicos, las leyes obligaban a los bancos a comprar bonos de los gobiernos estatales como colateral. Si el gobierno de un estado gestionaba mal sus finanzas y sus bonos se devaluaban, el banco libre —que estaba obligado a poseerlos por ley— quebraba en cadena de forma automática. El colapso no nacía del libre mercado, sino del abrazo forzoso con la deuda estatal.
El Motor Detrás del Auge Industrial
Mientras los teóricos modernos insisten en que una economía necesita un monopolio monetario para crecer, la era de la banca libre demostró lo contrario. Al no existir una entidad centralizada que restringiera el crédito de forma artificial para favorecer a las élites políticas, el capital fluyó de manera orgánica hacia donde el país real lo necesitaba.
Los bancos libres locales fueron los verdaderos financistas del milagro americano:
La Explosión de la Infraestructura: Proveyeron el flujo constante de capital que financió la construcción de las redes de ferrocarriles que interconectaron el continente, los canales comerciales y las flotas de barcos de vapor.
El Nacimiento de las Fábricas: Las nacientes industrias manufactureras del norte y las fundiciones de acero encontraron en la banca competitiva los créditos necesarios para expandirse sin las trabas burocráticas de un cartel bancario centralizado.
Sistemas de Estabilidad Privados: En regiones como Nueva Inglaterra, los bancos libres crearon de forma totalmente voluntaria y privada el Sistema Suffolk, una cámara de compensación que mantuvo la estabilidad de los billetes y previno las crisis de liquidez con una eficiencia que la futura Reserva Federal jamás lograría emular.
Estados Unidos no creció a pesar de la ausencia de un banco central; creció gracias a su ausencia. El fin de esta era de libertad y auge industrial no llegó porque el sistema hubiera fallado, sino porque en 1861 estalló la Guerra Civil. El gobierno federal, urgido de fondos para financiar la maquinaria militar, destruyó la banca libre mediante decretos fiscales para obligar a todo el sistema financiero a comprar exclusivamente deuda del Estado. La libertad monetaria fue sacrificada en el altar de la guerra, preparando el terreno para el regreso definitivo del control centralizado.
Fue en este escenario de fragmentación donde estalló la Guerra Civil en 1861. Abraham Lincoln se enfrentaba no solo a la secesión del Sur, sino a una quiebra inminente del gobierno federal. Al buscar financiamiento, los bancos privados tradicionales e internacionales le ofrecieron préstamos con tasas de interés usureras de entre el 24% y el 36%. Lincoln entendió de inmediato la trampa: aceptar esos términos significaba encadenar el futuro de la Unión a los dictados de los acreedores privados.
En un acto de audacia soberana, Lincoln rompió las reglas del juego. Mediante la Legal Tender Act de 1862, autorizó al Tesoro de los Estados Unidos a imprimir su propio dinero fiduciario, libre de deuda y de intereses: los célebres Greenbacks (Billetes Verdes). Por primera vez en décadas, el gobierno financiaba su propia supervivencia sin recurrir a la banca privada.
La teoría de conspiración económica más persistente de la historia nace aquí. Diversos investigadores y analistas alternativos afirman que esta maniobra firmó la sentencia de muerte del presidente. Al emitir dinero libre de deuda, Lincoln demostró al mundo que una nación soberana no necesitaba de un banco central privado para subsistir. La hipótesis sostiene que el disparo de John Wilkes Booth en el Teatro Ford en 1865 no fue solo el acto desesperado de un simpatizante confederado, sino un complot orquestado por las élites bancarias internacionales para enterrar definitivamente el peligroso experimento de los Greenbacks y asegurar que los Estados Unidos regresaran, tarde o temprano, al redil del endeudamiento perpetuo.

Acto II: El Siniestro Disparador (El Pánico de 1907)
Octubre de 1907. Las líneas del telégrafo en Nueva York repican con un ritmo frenético y aterrador. Wall Street, el corazón financiero de la nación, se está hundiendo en un abismo sin fondo. Lo que comenzó como un intento ambicioso y fallido por acaparar las acciones de la United Copper Company ha desencadenado un colapso en cadena que nadie sabe cómo detener.
El pánico se propaga como la pólvora. Las sociedades de confianza (trust companies), que operan en las sombras del sistema sin las regulaciones de los bancos tradicionales, ven cómo sus bóvedas se vacían en cuestión de horas. Ciudadanos desesperados se agolpan en las calles, golpeando las puertas cerradas de las instituciones financieras y exigiendo un efectivo que simplemente ha desaparecido. El crédito se congela; la economía del país está completamente paralizada.
En medio del caos y la desesperanza colectiva, emerge una figura imponente que cambiará el rumbo del juego: J.P. Morgan. Envejecido, implacable y con un poder económico que rivaliza con el del propio gobierno, Morgan decide tomar el control absoluto. En un movimiento sin precedentes, convoca a los presidentes de los bancos más influyentes de la nación y los encierra bajo llave en su biblioteca personal. La orden es clara y brutal: nadie sale de esa habitación hasta que firmen un acuerdo para unificar sus propios fondos y respaldar a las instituciones que están a punto de quebrar.
El rescate privado de Morgan funciona en el último minuto y logra contener la hemorragia. Sin embargo, cuando el polvo se asienta, una verdad incómoda y aterradora queda al descubierto para los titanes de la industria: el destino de los mercados mundiales no puede depender del bolsillo de un solo hombre. Las élites entienden que el sistema actual es demasiado frágil. Para asegurar su supervivencia y su dominio, el poder del rescate financiero no puede ser una medida de emergencia; debe convertirse en una institución permanente. La mesa está servida para el siguiente movimiento.

Acto III: El Impuesto Secreto (La Trampa de la Inflación)
Detrás de los discursos oficiales sobre el progreso, la estabilidad y la protección del ciudadano, los arquitectos financieros que observaban las secuelas de 1907 entendieron un mecanismo invisible, letal y perfecto. Comprendieron que el verdadero poder no radicaba en acumular oro, sino en la capacidad de emitir dinero de la nada.
Esta facultad no nacería como una medida de auxilio para el pueblo, sino como la herramienta de confiscación más sofisticada de la historia: el impuesto secreto. Su nombre técnico es inflación.
La trampa opera en una dimensión psicológica impecable. Cuando un gobierno decide aumentar los impuestos directos, debe enfrentarse al debate público, al escrutinio del Congreso y a la furia de los votantes. Pero la inflación no requiere aprobación. Al imprimir billetes sin un respaldo real en la economía, el valor de cada unidad de moneda en circulación se diluye automáticamente.
El ciudadano común no ve un cobro reflejado en su cuenta bancaria ni un nuevo impuesto en su recibo de sueldo; simplemente experimenta, mes a mes, cómo el dinero que ganó con el sudor de su frente compra cada vez menos.
Es una transferencia de riqueza invisible y constante. Permite a las cúpulas del poder financiar proyectos deficitarios, expandir el gasto estatal y rescatar a corporaciones aliadas, pagando esas deudas con un dinero que vale menos, mientras el costo real lo absorbe la población a través del encarecimiento de la vida.
Para los estrategas del dinero, la lección de los siglos anteriores era evidente: el libre mercado y la emisión descentralizada de moneda eran obstáculos para el control absoluto. La agenda real que comenzó a gestarse tras la crisis no buscaba proteger los ahorros de los trabajadores, sino institucionalizar este monopolio de emisión.
El objetivo final era diseñar una maquinaria perfecta que permitiera licuar el poder adquisitivo de las masas de forma tan sutil que las víctimas culparan a los comerciantes, a la escasez o a la suerte, pero jamás al verdadero origen del fraude. Las bases teóricas estaban listas; solo faltaba el lugar y el momento para firmar el pacto.

Acto IV: La Conspiración de Jekyll Island (Noviembre de 1910)
El fin forzoso de la era de la banca libre dejó una lección grabada a fuego en las élites financieras: el mercado real, descentralizado y competitivo, era demasiado indomable. Si el dinero seguía fluyendo de manera orgánica hacia el desarrollo de ferrocarriles, fábricas e infraestructura local, el verdadero control social jamás podría consolidarse. Tras la centralización obligatoria provocada por la Guerra Civil y el posterior y devastador Pánico de 1907, la oportunidad perfecta se presentó ante los titanes de la industria. El caos sembrado por las crisis previas no se usaría para liberar la economía, sino como el pretexto absoluto para asestar el golpe definitivo.
Una noche fría de noviembre de 1910. En los andenes de la estación de tren de Hoboken, Nueva Jersey, un grupo selecto de hombres se desliza en absoluto secreto entre la niebla. No hay anuncios oficiales, ni despedidas públicas, ni fotógrafos. Suben con calculada cautela a un vagón privado con las persianas completamente cerradas, diseñado específicamente para bloquear cualquier mirada indiscreta. Llevan fundas de rifles de caza a la vista y cargan una orden estricta que raya en la paranoia: durante los próximos diez días, está terminantemente prohibido usar sus apellidos. Incluso el personal de servicio del tren los conoce únicamente por sus nombres de pila: Nelson, Paul, Frank, Henry.
Su destino es el Jekyll Island Club, un complejo turístico sumamente exclusivo en la costa de Georgia que sirve de refugio de invierno para las dinastías más ricas del planeta. Para garantizar un aislamiento total y sin filtraciones, el club ha sido desalojado por completo bajo la fachada de una remodelación. Allí, a salvo de los reporteros políticos, del Congreso y de la mirada del ciudadano común, se reúnen los representantes de los imperios financieros más poderosos de la época: los emisarios de J.P. Morgan y John D. Rockefeller.
Entre los conspiradores se encuentra el senador Nelson Aldrich, presidente de la Comisión Monetaria Nacional; A. Piatt Andrew, secretario adjunto del Tesoro; Frank Vanderlip, presidente del National City Bank; Henry P. Davison, socio principal de J.P. Morgan; y Paul Warburg, un brillante banquero de origen alemán cuyo conocimiento técnico sobre las bancas centrales europeas guiará la arquitectura del plan. En la penumbra de los salones de madera de la isla, estos hombres se disponen a terminar, de una vez por todas, lo que Alexander Hamilton ideó 120 años atrás y lo que la banca libre había logrado contener: el control absoluto del dinero.
Durante más de una semana de debates intensos y secretos, el grupo redacta minuciosamente el plano maestro de un nuevo orden financiero. El desafío principal es puramente político y propagandístico: el público estadounidense desconfía profundamente de la concentración de riqueza y de cualquier propuesta de un banco central controlado por los magnates de Wall Street. La solución de los conspiradores es una genialidad del engaño contable. Diseñan una estructura que de cara al público y a la prensa se presentará como un sistema "descentralizado" de doce bancos regionales distribuidos por el país, pero cuyo núcleo, monopolio de emisión y control real estará férreamente centralizado en manos del propio cartel bancario. Tres años más tarde, este borrador secreto redactado en la clandestinidad de Georgia se convertiría, casi palabra por palabra, en la Ley de la Reserva Federal de 1913. La trampa institucional que sustituiría la libertad monetaria por una soga de deuda perpetua se había cerrado definitivamente.
Acto V: El Desenlace Actual (La Deuda y el Control Total)
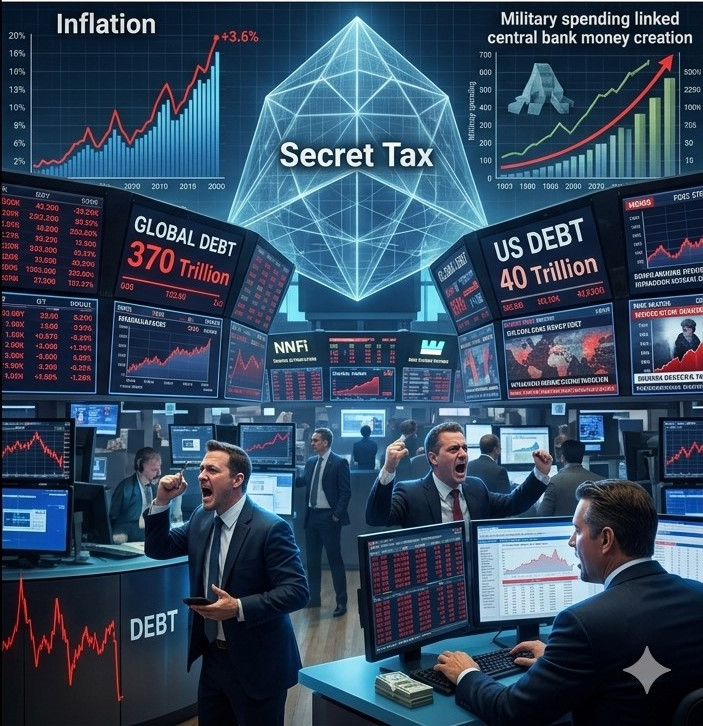
Esto noes una teroria conspirativa, Es lo que ocurrio y lo que esta ocurriendo. El hilo conductor que comenzó en las sombras de Jekyll Island en 1910 se ha transformado hoy en una red global que asfixia al planeta entero. El secreto mejor guardado de la economía ha alcanzado su fase crítica, y las consecuencias ya no son teorías conspirativas: son la realidad matemática que define el mundo moderno. Actualmente, la deuda pública de los Estados Unidos ha escalado hasta los 40 trillones de dólares, mientras que la deuda global acumulada supera la astronómica cifra de 350 trillones. Este océano de obligaciones financieras no es un error del sistema; es el sistema funcionando exactamente como fue diseñado.
¿Cómo se traduce esta marea de deuda en la vida diaria del ciudadano común? Es la fuerza invisible que altera silenciosamente cada aspecto de tu existencia. Su manifestación más destructiva es la financiación fácil y perpetua de las guerras. En los siglos pasados, si un gobierno quería ir a la guerra, tenía que aumentar los impuestos de manera directa o emitir bonos de guerra, lo que requería el consentimiento y el sacrificio consciente de su población. Hoy, la Reserva Federal y los bancos centrales permiten a las potencias financiar conflictos armados interminables simplemente imprimiendo dinero de la nada. Los presupuestos militares de miles de millones de dólares se pagan licuando el valor de la moneda. La guerra ya no requiere aprobación popular; se financia mediante el impuesto secreto de la inflación, obligando a los ciudadanos a pagar por la destrucción global cada vez que compran comida.
Esta inyección masiva de dinero ficticio en el sistema provoca la destrucción acelerada del poder adquisitivo. Es la razón fundamental por la cual para una familia trabajadora hoy en día es prácticamente imposible tener una vivienda propia. Mientras que las propiedades suben exponencialmente de precio porque los grandes fondos de inversión —respaldados por este crédito ilimitado— compran bienes raíces en masa, los salarios reales permanecen estancados. El dinero ya no premia el esfuerzo humano ni el ahorro; premia la especulación de quienes están más cerca de la impresora de billetes.
Este flujo monetario artificial alimenta un poder monopolizador sin precedentes en la historia humana. Corporaciones gigantescas y conglomerados financieros van absorbiendo sistemáticamente industrias enteras, cadenas de suministro, comercios locales y recursos esenciales. La competencia desaparece y las opciones se reducen, otorgando a unos pocos actores el control total sobre la tecnología, la alimentación, la vivienda y la salud de la población.
La inflación descontrolada que experimentas no es un fenómeno natural de la economía; No esw un ciclo como queren vender la idea, es el resultado predecible de la maquinaria diseñada en 1910. Un mecanismo de control perpetuo a través de la deuda que avanza devorándolo todo y tomando el control absoluto de la humanidad.
Ahora bien. Mira lo que pasa en este momento en EEUU. Tu depositas $10 y la banca los transforma en aproximadamente 90. Imaginate cuando el gobierno actual pide crear 4 trillones al ano.
Este es otro Secreto de Economia.


Comentarios